こんにちは!
中国輸入代行-誠(Makoto)のパンダ社長こと酒井隆太(@makoto1688)です^^

今回は、こちらのお悩みにお答えしますね。
▼関税の支払いに関するPost▼
関税や消費税の支払い。リアルタイム口座を開設していれば、日本通関時に、リアルタイム口座に紐づいたあなたの銀行口座から自動引落できますよ。これにより通関が早くなりますし、立替手数料も不要になります。個人であれば輸出入者コード、法人であれば法人番号があれば誰でも作れます。無料です。
— パンダ社長(酒井隆太)@中国輸入代行-誠🇨🇳🇯🇵🇺🇸🇰🇷 (@makoto1688) February 17, 2022
この記事は、長年、中国輸入代行を営むパンダ社長が書いています。

それでは、一緒に見ていきましょう!
リアルタイム口座とは?関税・輸入消費税を自動納付するNACCSの仕組み

リアルタイム口座とは、輸入のときにかかる関税や輸入消費税を、あなたの銀行口座から自動で引き落として納付するための仕組みです。
国の通関システム「NACCS(ナックス)」とつながっていて、税関の審査が終わった瞬間に、税金の納付まで完了します。
「毎回の関税の支払いが面倒……」「着払いのたびに現金を用意するのが大変……」という輸入者さんの悩みを、まとめて解決してくれる心強い制度なんですね。
使い方はとてもシンプルで、輸入申告のときに納付方法欄へ「R」、口座番号欄へ14桁の口座情報を入力するだけで、あとは自動で納付が済みますよ。
ひとつずつ、やさしく見ていきましょう。
正式名称は「リアルタイム口座振替方式(ダイレクト方式)」
リアルタイム口座は通称で、正式には「リアルタイム口座振替方式(ダイレクト方式)」と呼ばれます。
税関のホームページでは「ダイレクト方式」や「関税等ダイレクト方式」、通関業者やフォワーダーの間では、輸入者(荷主)自身の口座という意味で「荷主リアルタイム口座」と呼ばれることもあります。
呼び方はいろいろありますが、すべて同じものを指しているので安心してくださいね。
なお、決済代行会社などが提供している「リアルタイム口座振替サービス」は、公共料金や会費などを即時に引き落とすための、まったく別のサービスです。
名前はそっくりですが関税の納付には使えないので、検索で見かけても混同しないようにしてくださいね。
運営しているのは、輸出入・港湾関連情報処理センター株式会社(通称:NACCSセンター)です。
NACCSは、税関や通関業者がみんな使っている国の公式な通関システムなので、はじめての方でも安心して利用できますよ。
なお、リアルタイム口座を使うには、あなた(輸入者)・NACCSセンター・金融機関の3者間で「口座振替契約」を結ぶ必要があります。
といっても、難しい契約書を交わすわけではなく、後ほど紹介する申込手続きを済ませれば自動的に契約が成立する仕組みなので、身構えなくて大丈夫ですよ。
対象となる税金と手続き(関税・消費税・とん税/輸入申告・修正申告)
リアルタイム口座で納付できるのは、輸入のときに税関へ納める税金です。
具体的には、次のような税金と手続きが対象になります。
- 対象となる税金:関税、消費税・地方消費税(輸入消費税)、とん税・特別とん税など
- 対象となる手続き:NACCSでおこなう輸入(納税)申告、修正申告、外国貿易船の入港に関わるとん税等の納付申告など
中国輸入をされる方にとって関係があるのは、「関税」と「輸入消費税」の2つです。
とん税は船の入港にかかる税金なので、船会社でもないかぎり気にしなくて大丈夫ですよ。
また、通関後に申告内容を訂正する「修正申告」で追加の税金が発生した場合も、同じ口座からそのまま納付できます。
納付の流れ|輸入申告と同時に引き落とし、そのまま輸入許可へ
「自動で引き落とされる」と聞くと、裏側でなにが起きているのか、ちょっと気になりますよね。
リアルタイム口座を使った納付は、次の5ステップで進みます。
- 通関業者がNACCSで輸入申告するとき、納付方法欄に「R」、口座番号欄に14桁の口座情報を入力する。
- 申告を受けて、NACCSから金融機関へ納税額などの「納付情報」が自動で送信される。
- 金融機関が、あなたの口座から国へ税金を振り替える(この時点で納付完了)。
- 「領収済み」の通知が、金融機関からNACCSへ送り返される。
- 輸入許可となり、輸入許可通知書が出力される(荷物の引き取りが可能に)。
このように、申告から納付、輸入許可までがシステム上でひとつながりになっているのが、リアルタイム口座の最大の特長です。
人の手で振り込む工程がないため、「支払い待ち」で荷物が止まる心配がないんですね。
なお、引き落としには「マルチペイメントネットワーク(MPN)」という銀行間の共通システムが使われています。
同じMPNを使う「電子納付(Pay-easy)」との違いはよくある質問で整理していますので、気になる方はあわせて読んでみてくださいね。
関税の納付方法3つの比較(クーリエ立替・銀行振込・電子納付との違い)
中国輸入で関税を支払う方法は、大きく分けて3つあります。
それぞれの違いを、下の表で比べてみましょう。
| 納付方法 | 支払いの手間 | 手数料 | 通関スピード |
|---|---|---|---|
| リアルタイム口座 | 事前登録+指定で自動 | 無料 | ◎ 最速 |
| クーリエ立替(FedEx等) | 配送業者が立替 | 立替手数料あり(約1,000円〜) | ○ 普通 |
| 銀行振込・電子納付・現金納付 | 都度自分で納付 | 振込手数料など | △ 遅い |
このように、リアルタイム口座は「手間・手数料・スピード」のすべてでもっとも有利な方法です。
輸入の回数が増えるほど差が大きくなるので、早めに知っておいて損はありませんよ。
リアルタイム口座のメリット3つ

関税の支払いは、配送業者に立て替えてもらう方法や、着払いで支払う方法もあります。
とはいえ、ビジネスとして中国輸入に取り組むなら、リアルタイム口座が圧倒的におすすめです。
ここでは、輸入者さんにとっての具体的なメリットを3つ紹介しますね。
順番に見ていきましょう。
メリット1:通関が早くなり、荷物を早く引き取れる
リアルタイム口座の最大のメリットは、通関にかかる時間が大幅に短縮されることです。
口座振替を設定しておくと、税関の審査が終わった瞬間に税金が引き落とされます。
支払い待ちで荷物が止まらないため、結果としてお客様へ早く商品を届けられるんですね。
たとえば銀行振込で納付する場合、振込が銀行の営業時間外になると着金が確認できず、翌営業日まで通関が止まってしまうことがあります。
リアルタイム口座なら、こうした「時間のロス」がそもそも発生しません。
販売チャンスを逃さないためにも、通関スピードはとても大切ですよ。
メリット2:配送業者・通関業者の立替手数料がかからない
FedExやDHLなどの配送業者は、関税を立て替えてくれることがあります。
とても便利な反面、1件あたり数百円〜数千円の「立替手数料」が上乗せされてしまいます。
目安としては、1,000円前後、または関税額の2%程度がかかるケースが多いです。
通関業者やフォワーダーに立て替えてもらう場合も、同じように立替手数料や振込の手間が発生します。
リアルタイム口座なら自分の口座から直接納付するため、この立替手数料が一切かかりません。
「1件1,000円くらいなら……」と思われるかもしれませんが、輸入の回数が増えると、意外と大きな金額になるんですね。
立替手数料の節約額シミュレーション(1件1,000円と仮定)
- 月5件の輸入:月5,000円 → 年間60,000円
- 月10件の輸入:月10,000円 → 年間120,000円
- 月20件の輸入:月20,000円 → 年間240,000円
塵も積もれば大きな差になるので、利益率を守るうえで見逃せないメリットですよ。
ちなみに、業者への関税の立替依存については、公正取引委員会が2023年の調査で、独占禁止法上の観点から問題視した経緯もあります。
自分の口座から直接納税する体制は、コスト面だけでなく、取引の健全性という意味でも安心なんですね。

メリット3:通関業者・フォワーダーに取引を受けてもらいやすくなる
じつは、貿易の世界には「通関業者やフォワーダーが、新規のお客様の依頼をなかなか受けてくれない」という、意外な壁があります。
その大きな理由のひとつが、関税の立替にともなう「資金リスク」です。
通関業界には昔から、業者側が輸入者の関税や消費税を立て替える習慣が残っています。
そのため、取引実績のない新規の荷主さんに対しては、「立て替えたお金をきちんと回収できるだろうか」と、業者側がどうしても慎重になってしまうんですね。
その点、リアルタイム口座を開設しておけば、税金はあなたの口座から直接納付されるため、業者側の立替リスクがゼロになります。
結果として、通関業者やフォワーダーに、気持ちよく取引を受けてもらいやすくなるんです。
これから輸入ビジネスをはじめる方にとって、リアルタイム口座は「信頼のパスポート」のような役割も果たしてくれますよ。
リアルタイム口座のデメリット・注意点4つ
とても便利な仕組みですが、利用する前に知っておきたい注意点もあります。
これから開設を考えている方は、次の4点だけ気をつけておきましょう。
順番に見ていきましょう。
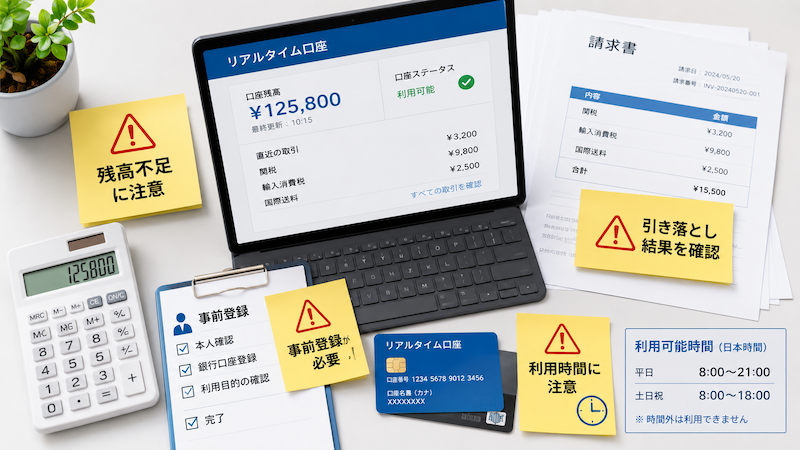
注意点1:残高不足だと輸入許可が下りない
リアルタイム口座は、引き落としのときに残高が不足しているとエラーになってしまいます。
その場合は「口座不足通知情報」が通関業者に届くので、すぐに入金すれば改めて引き落としてもらえますよ。
口座が使えなくなるといったペナルティもありませんので、慌てなくて大丈夫です。
ただし、リアルタイム口座は「納付が完了してはじめて輸入許可が下りる」仕組みです。
入金が遅れると、その分だけ荷物の引き取りも遅れてしまうんですね。
また、通関業者に立て替えてもらう場合と比べると、税金の支払いが「輸入許可の時点」に前倒しになります。
まだ商品を販売する前に税金が出ていくため、手元の資金にはいつも少し余裕を持たせておきましょう。
注意点2:対応金融機関と利用できる時間帯が限られる(MPN定期休止)
利用できる金融機関と時間帯に制限があるのも、少しだけ気をつけておきたい点です。
まず、金融機関については、すべての銀行や支店が対応しているわけではありません。
楽天銀行やPayPay銀行といったネット銀行は使えないことが多いため、口座を用意する前に必ず確認が必要です。
具体的な確認方法は、次の対応金融機関と確認方法で詳しく紹介しますね。
次に、時間帯についてです。
金融機関ごとに口座振替のサービス提供時間が異なるほか、引き落としに使われるMPNのメンテナンス時間帯には、すべての金融機関で一斉に引き落としが止まります。
MPNの定期休止時間(税関の案内・2025年10月時点)
- 1月1日 20時15分 〜 1月2日 5時30分
- 6月・9月の第3日曜日 0時45分 〜 5時30分
- ※このほか、臨時の休止が設けられることもあります
いずれも深夜〜早朝の時間帯なので、通常の輸入で影響することはほとんどありません。
年末年始や連休前に急ぎの貨物がある場合だけ、頭の片隅に置いておいてくださいね。
注意点3:納期限延長(延納)とは併用できない
関税や消費税には、「納期限延長(延納)」という制度があります。
担保を差し入れることで、税金の支払いを最大3ヶ月まで先延ばしにできる、おもに大口の輸入者向けの制度です。
申告ごとに延長する「個別延長」と、まとめて延長する「包括納期限延長(包括延納)」の2種類がありますよ。
じつは、この納期限延長とリアルタイム口座は併用できません。
リアルタイム口座は「申告と同時にその場で納付する」仕組みなので、「支払いを遅らせる」延納とは、方向性が正反対だからなんですね。
ふたつの違いを、カンタンに整理してみましょう。
| 制度 | 支払いのタイミング | 担保 | 向いている輸入者 |
|---|---|---|---|
| リアルタイム口座 | 輸入申告と同時に即納付 | 不要(無料) | 通関スピードと手間の削減を重視したい方 |
| 納期限延長(延納) | 最大3ヶ月後まで延期できる | 必要 | 資金繰りに余裕を持たせたい大口の法人 |
これから中国輸入をはじめる方や、輸入額がまだ大きくない方は、担保のいらないリアルタイム口座で十分です。
将来、輸入額が大きくなってきた段階で、延納の利用を検討すれば大丈夫ですよ。
ちなみに、名前がよく似た「リアルタイム・ボンド包括方式」という制度もありますが、こちらは通関業者が保険会社の保証を使って納期限延長を管理する、業者向けのまったく別の仕組みです。
輸入者のあなたが手続きするものではないので、「別物なんだな」とだけ覚えておいてくださいね。
注意点4:領収証書・納付書は発行されない(納税の確認方法)
リアルタイム口座で納付した場合、税関や金融機関から紙の領収証書や納付書は発行されません。
「経費の証拠がなくて困るのでは?」と心配になるかもしれませんが、ご安心ください。
納税の証明としては、輸入許可通知書と、口座の引き落とし記録(通帳・ネットバンキングの明細)を保管しておけば大丈夫です。
輸入許可通知書の納付方法欄に「R」と記載されていれば、リアルタイム口座から納付された証拠になりますよ。
通帳やネットバンキングの明細には、多くの金融機関で「カンゼイトウダイレクトホウシキ(関税等ダイレクト方式)」のような摘要で記帳されます。
金融機関によっては「ナックス」のようにNACCSセンターに関係する表記になることもあるので、見慣れない名前が並んでいても驚かないでくださいね。
また、希望すれば通関業者を通じて、NACCSから出力される「リアルタイム口座振替完了通知情報」を出してもらうこともできます(通関業者側での事前設定が必要)。
引き落とし結果を日々確認したい方は、通帳やネットバンキングの入出金明細を見るのがいちばん手軽ですよ。

リアルタイム口座の対応金融機関と確認方法
「口座を作ったのに登録できなかった」というご相談は、じつはとても多いです。
原因のほとんどは、非対応のネット銀行や、対象外の支店の口座を用意してしまったこと。
申込の前に、ここでしっかり確認しておきましょう。
まず傾向としては、みずほ・三菱UFJ・三井住友などのメガバンクや、地方銀行、信用金庫の多くは対応しています。
一方で、楽天銀行やPayPay銀行などのネット銀行は対応していません。
ただし、同じネット銀行でも住信SBIネット銀行は対応しています(2026年1月時点)。
「ネット銀行はすべて使えない」と思われがちですが、それは正確ではないんですね。
最新の対応状況は、NACCS掲示板の対応金融機関一覧で確認できます。
「銀行」と「信用金庫」でPDFが分かれているので、お手持ちの金融機関に合わせて開いてみてくださいね。
ここで気をつけたいのが、対応している金融機関であっても、一部の支店では利用できないケースがあることです。
金融機関名だけで安心せず、必ず支店名まで一覧で確認しておきましょう。
対応状況は変わることもあるため、申込の直前に最新のPDFを見直しておくとより確実です。
メインバンクがネット銀行だけという方は、リアルタイム口座用に、メガバンクや地方銀行の口座をひとつ用意しておくと安心ですよ。
リアルタイム口座の開設方法・手順【無料】

リアルタイム口座は、開設も維持も費用が一切かかりません。
個人事業主でも法人でも、無料で登録できますよ。
手続きは「金融機関」「税関(コード)」「NACCSセンター」の3つにまたがるため、はじめての方は少し複雑に感じるかもしれません。
でも、次の4ステップの順番どおりに進めれば迷わず開設できますし、いちばんつまずきやすい申込書の書き方も、あわせて紹介しますので安心してくださいね。
順番に見ていきましょう。
ステップ1:対応金融機関の口座を用意する
まずは、リアルタイム口座として登録する銀行口座を用意します。
「リアルタイム口座」という専用の口座を新しく作るわけではなく、あなたが今お使いの一般口座をそのまま登録するイメージですよ。
お手持ちの口座が対応金融機関であればそのまま使えますし、対応していなければ、メガバンクや地方銀行・信用金庫で新しく口座を作りましょう。
法人の場合は法人名義の口座、個人事業主の場合は本人名義の口座を使います(個人名義の口座を法人として登録することはできません)。
ステップ2:法人番号または輸出入者コード(税関発給コード・JASTPROコード)を取得する
次に、あなた(輸入者)を特定するための「コード」を用意します。
リアルタイム口座の申込で使えるコードは、次の3種類です。
| コードの種類 | 対象 | 費用 | 取得方法・期間の目安 |
|---|---|---|---|
| 法人番号(13桁) | 法人 | 無料 | 申請不要。国税庁の法人番号公表サイトで確認できる |
| 税関発給コード | 個人事業主(法人も可) | 無料 | 税関へ交付申請。数日〜1週間ほどで発給 |
| JASTPROコード | 法人・個人事業主 | 有料(登録料6,600円・3年ごとに更新) | JASTPROのWEBから申請。入金後1〜2週間ほどで発給 |
法人の場合は、13桁の「法人番号」がそのまま輸出入者コードとして使えます。
特別な申請は不要なので、すぐに次のステップへ進めますよ。
すでにJASTPROコードをお持ちの法人は、更新をやめてコードを抹消すると、過去の輸出入実績の管理などに支障が出ることがあります。
その場合は、法人番号と併用しながら、コードの更新も続けておくと安心ですね。
個人事業主の場合は、法人番号の代わりに「税関発給コード」か「JASTPROコード」のどちらかを取得します。
おすすめは、無料で取得できる税関発給コードです。
税関のホームページから交付申請書を入手し、必要事項を記入して税関へ提出すると、通常は数日〜1週間ほどでコードが発給されますよ。
一方のJASTPROコードは、一般財団法人日本貿易関係手続簡易化協会(JASTPRO)が発給する有料のコードで、昔からの輸入者はこちらを使っていることもあります。
有効期間は3年間で、更新を忘れるとコードが抹消され、リアルタイム口座との紐づけも使えなくなってしまうので、取得する場合は更新時期をカレンダーに入れておきましょう。
これからはじめる個人事業主の方は、無料の税関発給コードで十分なので迷わなくて大丈夫ですよ。
ステップ3:NACCSのWEBフォームから申込み、書類を郵送する
口座とコードが準備できたら、いよいよNACCSセンターへ利用を申し込みます。
現在は、まずNACCS掲示板のWEBフォームから申込をおこなう流れです。
- NACCSのWEBフォームに、口座情報・法人番号(または輸出入者コード)・連絡先などを入力して送信する。
- 2〜3営業日でNACCSセンターが内容を審査し、提出書類(PDF)のダウンロード案内がメールで届く。
- 書類を印刷し、金融機関の「お届け印」を押す。
- 「NACCSセンター提出用」と「金融機関保管用」の2枚をセットにして、NACCSセンターの指定住所へ郵送する(「お客様控」は手元で保管)。
郵送が必要なのは、金融機関の届出印が押された「納付申出書・納付依頼書」の原本を、NACCSセンターが金融機関へ回す必要があるからです。
ダウンロード案内が届いたら、なるべく早めに郵送しておくと、その分だけ利用開始も早くなりますよ。
書類の具体的な書き方と、差し戻しを防ぐチェックポイントは、次の申込書の書き方で詳しく紹介しますね。
申込書(納付申出書・納付依頼書)の書き方と不備返却を防ぐチェックポイント
NACCSセンターへ郵送する書類は、「関税等のリアルタイム口座振替方式(ダイレクト方式)による納付申出書・納付依頼書」です。
「NACCSセンター提出用」「金融機関保管用」「お客様控」の3枚が一組になっていて、郵送するのは前の2枚ですよ。
記入する内容そのものは難しくありませんが、金融機関の登録内容やコードの登録内容と1文字でも違うと「不備返却」になり、利用開始が数週間遅れてしまいます。
記入欄ごとのポイントを、下の表で確認しながら書き進めてくださいね。
| 記入欄 | 書き方のポイント |
|---|---|
| 預金者名・フリガナ | 口座の登録名義と完全に一致させる。法人は「社名+代表者の役職名+代表者氏名」の3点、個人事業主で屋号付きの口座なら屋号も併記 |
| 金融機関への届出印 | 金融機関に届け出ている印鑑を「提出用」「金融機関保管用」の2枚に押印。サインで届け出ている場合はサインを記入 |
| 金融機関名・支店名・コード | 対応金融機関の中から記入。金融機関コードは4桁、支店コードは3桁 |
| 預金種目 | 「普通」「当座」のどちらか一方だけを選ぶ(両方残っていると受理されない) |
| 口座番号 | 7桁を右詰めで記入。7桁に満たない場合は左側に0を入れる |
| 住所・氏名(コード登録情報) | 法人番号や輸出入者コードに登録されている住所・名称を書く(口座の登録住所ではないので注意) |
| コード欄 | 通関業者に申告を依頼する場合は輸出入者コード(12桁または17桁)。自社でNACCSを使う場合はNACCS利用者コード(5桁) |
| 法人番号 | 法人は必ず記入。輸出入者コードが1つだけなら枝番は「0000」。個人事業主は記入不要 |
| 申込担当者・メールアドレス | 登録完了通知が届くアドレスを記入。「naccs.jp」からのメールを受信できるよう設定しておく |
NACCSの記載要領で不備返却の理由として挙げられているのは、大きく「印鑑相違」「記載事項の相違(口座名義・店名・預金種別・口座番号)」「コード不備」の3つです。
せっかく申し込んだのにやり直しになるのはもったいないので、郵送前に次の6点だけ確認しておきましょう。
郵送前の6つのチェックポイント
- 届出印:金融機関に届け出ている印鑑と同じものを押しているか(いちばん多い不備)。角印や認印は不可。
- 預金者名:金融機関の登録名義と完全に一致しているか(法人は役職名・代表者氏名まで)。
- 預金種目:「普通」「当座」のどちらか一方だけが選ばれているか。
- 口座情報:金融機関コード4桁・支店コード3桁が正しく、口座番号は7桁になっているか。
- コード欄・法人番号:コードが記入され、住所・氏名がコードの登録内容と一致しているか。
- 提出書類のセット:「NACCSセンター提出用」と「金融機関保管用」の2枚が揃っているか。
万が一、押印後に書き間違いに気づいたときは、修正テープではなく、二重線で消して届出印を訂正印として押すのがルールです。
訂正箇所が多くなりそうなときは、無理に直さず書類を作り直したほうが、結果的に早く済みますよ。
ステップ4:登録完了通知を受け取る(申込から利用開始までの期間)
書類がNACCSセンターに届き、金融機関側の登録が終わると、申込時に記載したメールアドレス宛に「登録完了通知」が届きます。
この通知を受け取った時点で、リアルタイム口座が使える状態になります。
期間の目安は、書類に不備がなければ申込からおおむね2週間〜1ヶ月ほどです。
金融機関側の登録処理に時間がかかるため、日数には差が出ます。
輸入のスケジュールが決まっている方は、1ヶ月以上の余裕を持って申し込んでおくと安心ですよ。
なお、登録完了通知が届く前の輸入は、従来どおり立替や振込での納付になります。
「申し込んだから大丈夫」と思って荷物を送ってしまわないよう、通知が届くまでは少しだけ待ってくださいね。
開設後にリアルタイム口座を実際の輸入で使う手順
実は、リアルタイム口座は申し込んで開設しただけでは自動では使われません。
実際の輸入のときに、引き落としを適用させるための「ひと手間」が必要なんです。
ここを知らずに、銀行振込や立替になってしまうケースが意外と多いので、しっかり押さえておきましょう。
順番に見ていきましょう。
通関業者・代行業者へ14桁の口座情報を事前に伝える
リアルタイム口座を使うときに必要なのが、輸入申告の口座番号欄に入力する「14桁の口座情報」です(業者さんによっては「リアルタイム口座番号」と呼ぶこともあります)。
内訳は、金融機関コード4桁+支店コード3桁+口座番号7桁で、通帳やネットバンキングの口座照会画面で確認できますよ。
口座番号が7桁に満たない場合は、左側に0を入れて7桁にそろえましょう。
この14桁と「リアルタイム口座払いであること」を、荷物を送る前に業者へ伝えておく必要があります。
具体的には、次の手順で進めてくださいね。
- 代行業者へ「リアルタイム口座払いであること」「14桁の口座情報」「輸出入者コード(法人番号)」を伝える。
- 代行業者が、発送書類(インボイス)にその情報を記載する。
- 念のため、日本の通関業者へも直接連絡し、口座払いの旨を伝える。
一度伝えておけば、以降の輸入では同じ通関業者に毎回伝え直す必要はありません。
ただし、通関業者を変えたときや、はじめて使う配送ルートのときは、改めて伝えるようにしましょう。
FedEx・DHLなどクーリエ便で使うときの注意
FedExやDHL、UPSなどのクーリエ便でも、リアルタイム口座での納付は可能です。
ただし、口座を開設しただけでは適用されないことがほとんどなんですね。
各クーリエに対して、リアルタイム口座を使う旨の登録・連絡が別途必要になります。
クーリエ各社には、リアルタイム口座利用の申込書や登録フォームが用意されているので、輸入前に問い合わせて手続きしておきましょう。
この手続きをしないと、クーリエが立替払いをおこない、立替手数料を請求されてしまいます。
はじめて使う配送ルートでは、事前にクーリエへ確認しておくと安心ですよ。
リアルタイム口座に関するよくある質問
最後に、リアルタイム口座について、特に質問の多いポイントをまとめました。
開設前の疑問を、ここでスッキリ解消しておきましょう。
順番に見ていきましょう。
開設・利用に費用はかかりますか?
いいえ、一切かかりません。
リアルタイム口座は、開設・維持・利用のすべてが無料です。
引き落としのたびに手数料を取られることもなく、NACCSの公式FAQでも手数料は発生しないと案内されています。
ただし、個人事業主の方が輸出入者コードとして有料の「JASTPROコード」を選んだ場合は、コード側の取得・更新費用がかかります。
無料の「税関発給コード」を使えば、完全無料でスタートできますよ。
個人事業主でも開設できますか?
はい、個人事業主の方でも開設できます。
法人番号の代わりに、税関で無料発給される「税関発給コード(輸出入者コード)」を取得し、対応金融機関の本人名義の口座を登録すればOKです。
副業からはじめる方でも、開業届を出して輸出入者コードを取得すれば、法人と同じようにリアルタイム口座を使えますよ。
登録した口座情報や名義を変更するには?
登録済みの口座を別の口座へ変更する場合は、NACCSセンターへの変更手続きが必要です。
基本的な流れは新規開設のときと同じで、所定の書類を作成し、NACCSセンターへ郵送します。
社名変更や合併などで口座の名義が変わった場合も、専用の申込用紙での届け出が必要になります。
最新の様式や手順は、NACCS掲示板の「登録内容の変更」の案内を確認してからお手続きくださいね。
1つの法人番号・輸出入者コードに複数の口座を登録できますか?
はい、登録できます。
「事業部ごとに引き落とし口座を分けたい」「メインとサブの2口座を持っておきたい」といった場合は、同じ法人番号(輸出入者コード)に対して複数の口座を登録することが可能です。
どの口座から引き落とすかは、輸入申告のときに入力する14桁の口座情報で指定します。
逆に、口座はひとつでも、複数の通関業者・フォワーダー・クーリエで共通して使えますよ。
リアルタイム口座は「輸入者であるあなた」に紐づく仕組みなので、業者ごとに口座を作る必要はありません。
リアルタイム口座を作っても他の納付方法は選べますか?
はい、選べます。
リアルタイム口座を契約していても、輸入申告の都度、納付方法を選択できます。
その申告だけ別の方法で払いたいときは、通関業者にリアルタイム口座を指定しないよう伝えれば大丈夫です。
状況に応じて、もっとも有利な支払い方法を選びましょう。
電子納付(MPN・Pay-easy)との違いは何ですか?
どちらも「マルチペイメントネットワーク(MPN)」という銀行間の共通システムを使いますが、支払いの仕方がまったく違います。
電子納付(Pay-easy)は、輸入申告のあとに発行される「納付番号」をもとに、ネットバンキングやATMから自分で税金を払いに行く方法です。
一方、リアルタイム口座は、申告と同時に登録口座から自動で引き落とされるため、あなたが払いに行く手間も、着金を待つ時間もありません。
「自分で払いに行く」のが電子納付、「何もしなくても勝手に引き落とされる」のがリアルタイム口座、と覚えておくとスッキリしますよ。
まとめ:リアルタイム口座は無料で開設でき、輸入の納税を自動化できる
- リアルタイム口座とは、関税や輸入消費税を銀行口座から自動で引き落とすNACCSの無料の仕組み(正式名称:リアルタイム口座振替方式・ダイレクト方式)。
- 対象は関税・消費税・とん税などで、輸入申告や修正申告の納付に使える。
- 申告から納付、輸入許可までがシステム上で自動処理されるため、通関スピードが上がり、配送業者の立替手数料(約1,000円〜)も節約できる。
- 業者側の立替リスクがなくなるため、通関業者やフォワーダーに新規の取引を受けてもらいやすくなる。
- 残高不足だと輸入許可が下りず、引き取りが遅れるため、余裕を持った資金管理が必要。
- 納期限延長(延納)とは併用できず、領収証書も発行されない。納税の証明は輸入許可通知書と引き落とし記録で。
- 楽天銀行などネット銀行は不可だが、住信SBIネット銀行は対応。最新の対応金融機関は、NACCS掲示板のPDFで支店まで確認する。
- 開設は無料。対応金融機関の口座と、法人は法人番号、個人事業主は税関発給コード(無料)を用意し、NACCSのWEBフォームから申込→書類郵送→登録完了通知の流れ。利用開始まで2週間〜1ヶ月が目安。
- 申込書は「届出印・預金者名・預金種目・口座番号7桁・コード欄」の相違が不備返却の原因。郵送前の6点チェックで差し戻しはほぼ防げる。
- 開設後は、通関業者・代行業者・クーリエへ「口座払いの利用」と14桁の口座情報を必ず伝える。


「仕入れ先が見つからない」「品質が不安」「送料が高い」...。
そんな悩みは、中国輸入代行-誠(Makoto)に丸投げして、あなたは「利益を出すこと」だけに集中しませんか?
- 業界最安水準の手数料でコスト削減
- 青島自社倉庫での徹底検品
- 初心者から上級者までトータルサポート

 中国輸入で一番のハードルとなる「言葉の壁」。 「画像検索がうまくいかない」「変な日本語翻訳で意味がわからない」と諦めていませんか?